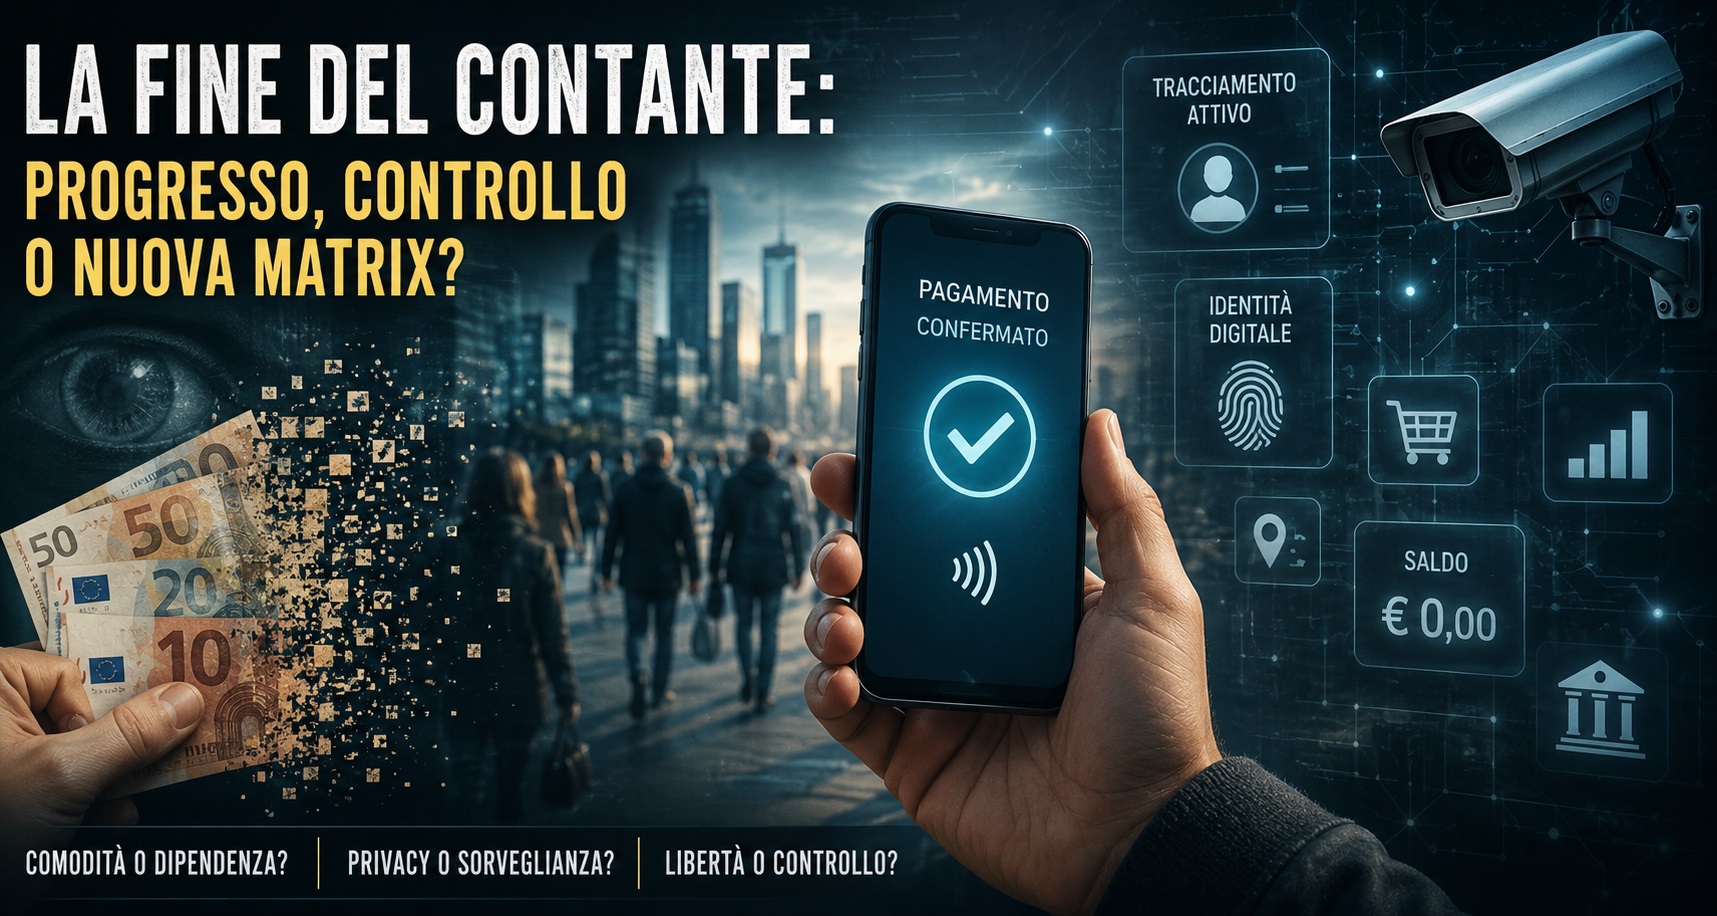
Negli ultimi anni il denaro contante sta lentamente lasciando spazio ai pagamenti digitali. Carte contactless, smartphone, smartwatch e applicazioni bancarie hanno trasformato il modo in cui acquistiamo beni e servizi. In molte città è ormai possibile trascorrere intere giornate senza utilizzare una sola moneta o una banconota. Per alcuni si tratta di un’evoluzione naturale della tecnologia; per altri rappresenta l’inizio di un cambiamento molto più profondo.
I sostenitori della digitalizzazione dei pagamenti evidenziano numerosi vantaggi. Le transazioni sono rapide, comode e facilmente tracciabili. Non è necessario portare con sé denaro contante, riducendo il rischio di furti o smarrimenti. Inoltre, la tracciabilità delle operazioni può contribuire a contrastare l’evasione fiscale, il riciclaggio di denaro e alcune attività criminali che tradizionalmente fanno largo uso del contante.
Anche il commercio ha beneficiato di questa trasformazione. I pagamenti elettronici permettono acquisti immediati, semplificano la gestione amministrativa e favoriscono lo sviluppo dell’economia digitale. Molti giovani considerano ormai il portafoglio fisico un oggetto quasi superfluo, sostituito dallo smartphone che utilizzano per ogni attività quotidiana.
Tuttavia, non tutti guardano a questa evoluzione con entusiasmo. Esistono infatti interrogativi che vanno oltre la semplice comodità. Quando ogni acquisto viene registrato digitalmente, chi possiede queste informazioni? Quanto controllo abbiamo realmente sui nostri dati finanziari? E soprattutto, cosa accadrebbe se un giorno l’accesso al denaro dipendesse completamente da infrastrutture tecnologiche centralizzate?
I critici di una società totalmente cashless sottolineano che il contante rappresenta una forma di autonomia personale. Una banconota può essere utilizzata senza connessione internet, senza elettricità e senza l’intermediazione di piattaforme digitali. In caso di blackout, guasti informatici o attacchi cyber, il contante continua a funzionare esattamente come ha sempre fatto.
Vi è poi il tema della privacy. Ogni pagamento elettronico lascia una traccia che può contribuire a costruire un profilo dettagliato delle nostre abitudini: dove andiamo, cosa acquistiamo, quali servizi utilizziamo e perfino quali sono i nostri interessi. Sebbene questi dati siano spesso protetti da normative specifiche, il dibattito sul loro utilizzo è più attuale che mai.
Alcuni osservatori ritengono che il futuro potrebbe essere rappresentato dalle valute digitali emesse direttamente dalle banche centrali. Questi strumenti promettono efficienza e sicurezza, ma alimentano anche discussioni sulla possibilità di aumentare il controllo delle istituzioni sui flussi economici dei cittadini. Per i sostenitori si tratta di una modernizzazione inevitabile; per i più critici potrebbe aprire scenari che richiedono una riflessione attenta sul rapporto tra tecnologia, libertà individuale e potere.
Forse la vera domanda non è se il contante scomparirà, ma quale equilibrio desideriamo costruire tra innovazione e autonomia. La tecnologia può certamente semplificare la vita, ma ogni progresso porta con sé nuove responsabilità e nuove domande. Come spesso accade nella storia, il punto non è scegliere tra passato e futuro, ma comprendere quali valori vogliamo preservare mentre il mondo cambia.
E voi cosa ne pensate? Una società senza contanti rappresenta un passo avanti verso il progresso o un rischio per la libertà individuale?
Ti è piaciuto questo articolo?
Un cuore per questo articolo, direttamente su Hack the Matrix.
Commenti